Especialização em seguro garantia não é um selo. É a combinação de três capacidades, e elas não têm o mesmo peso.
A primeira é o domínio do produto: saber qual modalidade a licitação exige, em que percentual, por quanto tempo, sob qual artigo da lei e com quais coberturas adicionais. É conhecimento técnico, e é o mínimo.
A segunda é o acesso a seguradoras: ter mais de uma mesa de subscrição à disposição e conhecer o apetite de cada uma. Sem isso, não há para onde encaminhar um perfil recusado.
A terceira é a leitura de mercado: entender onde a demanda por garantia está se formando, antes que o cliente descubra que precisa dela. Na experiência da Jubilato Seguros, é a camada que raramente aparece numa corretora generalista, porque exige infraestrutura de dados e não apenas experiência acumulada.
Este guia detalha as três, com critérios que você pode verificar antes de contratar.
Resposta rápida
- Especialização se sustenta em três camadas: domínio do produto, acesso a seguradoras e leitura de mercado. As duas primeiras são comuns; a terceira separa.
- O edital é só a primeira fase, e costuma ser a menos rentável: a garantia de proposta, que o mercado também chama de garantia de participação, fica em até 1% do valor estimado. Ali o que decide é velocidade de resposta.
- A especialização de verdade aparece no contrato. A garantia de execução vai a 5%, 10% ou 30%, admite coberturas adicionais e tem vigência que pode passar de cinco anos. Ali o que decide é precisão, porque o erro só aparece depois de emitido.
- O que mais separa uma corretora na prática é conhecer a diferença entre as seguradoras, não ter cadastro em muitas. Apetite de subscrição muda de mês para mês e só se acompanha com volume.
- A Jubilato Seguros (SUSEP 202077830) une 30 anos de mercado a uma operação de dados que acompanha cerca de 8.000 contratos e 35.000 licitações por dia. Emite com 15 seguradoras e mantém cadastro em 25.
Onde a especialização aparece na prática
A diferença entre uma corretora especializada e uma generalista quase nunca aparece na cotação. Ela aparece quando algo dá errado, e numa contratação pública o que dá errado, dá errado contra o relógio da licitação. Esse relógio não para na entrega da proposta: ele atravessa a habilitação, a assinatura do contrato e a vigência inteira da apólice.
São três situações rotineiras.
A apólice é recusada. A análise de seguro garantia é de crédito, não de sinistralidade, e cada seguradora tem apetite próprio. O mesmo tomador, com a mesma documentação, pode ser recusado por uma e aprovado por outra.
A modalidade é lida errada. Garantia de proposta e garantia de execução têm percentuais, prazos e gatilhos distintos. E a leitura não termina na modalidade: dentro da mesma apólice, o edital pode exigir coberturas adicionais como ações trabalhistas e previdenciárias, multas e penalidades administrativas ou a cláusula de retomada. Cada uma delas altera o prêmio e a aceitação, e nenhuma é automática.
O prazo corre, e a vigência também. A lei garante o mínimo de um mês entre a homologação e a assinatura do contrato para a prestação do seguro-garantia (art. 96, § 3º), e cada reencaminhamento a uma nova seguradora consome parte dessa janela. Mas o prazo de emissão é só metade do problema. A vigência exigida varia por contratação: há edital que pede a apólice vigente por 60 ou 90 dias além do prazo contratual, e há contrato de cinco anos, com endosso a cada aditivo e renovação no meio do caminho. Acertar a vigência já na primeira emissão é o que evita refazer a apólice depois, e é exatamente o tipo de coisa que um corretor experiente no ramo acerta de saída.
Nenhuma das três se resolve com preço. Resolvem-se com quem já viu o caso antes e sabe para onde levá-lo dentro do prazo. As três seções seguintes tratam de cada camada.
Mande a última cotação que você recebeu. A Jubilato Seguros faz a leitura técnica e mostra, item a item, o que estava sendo oferecido.
Pedir a análise gratuita
Camada 1: domínio do produto
Seguro garantia é o seguro que assegura o cumprimento das obrigações assumidas pelo tomador perante o segurado (SUSEP). Suas condições contratuais são regidas pela Circular SUSEP 662/2022, em vigor desde janeiro de 2023. Nas contratações públicas, ele é uma das três modalidades aceitas pela Lei 14.133/2021, ao lado da caução em dinheiro ou títulos e da fiança bancária (art. 96, § 1º).
Seguro garantia, porém, não é um produto único. É uma família de modalidades que compartilham a mesma lógica, a de uma seguradora garantir o cumprimento de uma obrigação, e divergem em tudo o mais: gatilho, documentação exigida, prazo, base legal e mesa de subscrição. Licitação e execução de contrato público são as modalidades deste guia. Ao lado delas convivem a garantia judicial, a garantia de débitos fiscais junto à PGFN, a aduaneira, a de adiantamento de pagamento, a de retenção e as garantias em contratos privados, além das modalidades que o mercado ainda está formando, como as garantias ambientais e de descomissionamento. Especialização em seguro garantia é dominar a família, não uma modalidade dela.
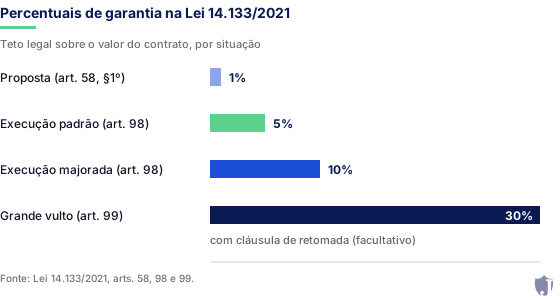
Dominar o produto começa por saber qual percentual se aplica a cada situação. A lei estabelece quatro patamares distintos, e confundi-los é o erro mais caro na fase de proposta.
| Situação | Base legal | Teto | Exigência |
|---|---|---|---|
| Garantia de proposta | Art. 58, § 1º | 1% do valor estimado | Facultativa, se prevista no edital |
| Execução contratual | Art. 98, caput | 5% do valor inicial | Facultativa, se prevista no edital |
| Execução com risco majorado | Art. 98, caput | 10% do valor inicial | Facultativa, exige justificativa técnica |
| Grande vulto, com cláusula de retomada | Art. 99 | 30% do valor inicial | Facultativa, a critério da Administração |
Antes dos números, um enquadramento que muda a leitura de todos eles. Exigir garantia é faculdade da Administração e depende de previsão no edital, tanto na proposta (art. 58, caput) quanto na execução (art. 96, caput). O que a lei fixa são os tetos, não a obrigação.
A garantia de proposta não pode passar de 1% do valor estimado da contratação (art. 58, § 1º). Ela é devolvida em até dez dias úteis da assinatura do contrato, ou da data em que a licitação for declarada fracassada. É executada integralmente se o vencedor se recusar a assinar.
Na execução contratual, o teto é de 5% do valor inicial do contrato (art. 98). A majoração para até 10% é possível, mas exige justificativa fundamentada em complexidade técnica e nos riscos envolvidos. Em serviços e fornecimentos contínuos com vigência superior a um ano, o percentual incide sobre o valor anual, não sobre o total.
O equívoco mais comum sobre obras e serviços de engenharia de grande vulto
Muito conteúdo do setor afirma que obras e serviços de engenharia de grande vulto obrigam a contratação de seguro garantia com cláusula de retomada. A lei não diz isso.
O art. 99 estabelece que a garantia nessa modalidade, em percentual de até 30% do valor inicial do contrato, poderá ser exigida. É faculdade da Administração, dependente de previsão no edital, não uma obrigação automática. A diferença muda o planejamento financeiro de qualquer construtora que participe desse porte de licitação.
Grande vulto é definido no art. 6º, XXII. Em 2026, são contratos acima de R$ 261.968.421,04, valor atualizado pelo Decreto 12.807/2025 nos termos do art. 182 da lei.
Cláusula de retomada é a previsão contratual que obriga a seguradora a assumir a execução e concluir o objeto, caso o contratado se torne inadimplente (art. 102). Ela entra no contrato como interveniente anuente, pode acompanhar a execução e pode subcontratar a conclusão. Se executar a obra, fica isenta de pagar a importância segurada; se não assumir, paga o valor integral.
Em abril de 2025, apólices com cláusula de retomada protegiam R$ 3,3 bilhões em obras de infraestrutura no país (Folha de S.Paulo, via CNseg).
Para a distinção entre a garantia exigida no edital e a exigida no contrato, veja seguro garantia na licitação: edital ou contrato?. Sobre o reforço de garantia em propostas com desconto elevado, veja garantia adicional para licitações.
Camada 2: acesso a seguradoras, não apenas a uma
Seguradoras não avaliam risco da mesma forma. Cada mesa de subscrição tem apetite próprio quanto a setor de atuação, porte do tomador, histórico de crédito e tipo de obrigação garantida.
Daí uma consequência que o tomador raramente ouve: a recusa costuma ser um veredito sobre o encaixe entre aquela empresa e aquela mesa, não sobre a empresa. Só que uma corretora com acesso a uma única companhia não tem como testar esse encaixe outra vez. Ela só pode comunicar a recusa.
A Jubilato Seguros mantém cadastro em 25 seguradoras e emite recorrentemente com 15. Isso significa que uma recusa não encerra o processo: o caso é reencaminhado para uma mesa com apetite compatível, dentro do prazo da licitação.
Cadastro é o começo da conversa, não o fim
Ter acesso a muitas seguradoras resolve pouco se a corretora não souber a diferença entre elas. O que decide é saber qual mesa aceita cobertura de ações trabalhistas e previdenciárias sem agravar a taxa, qual recusa tomador com contrato em execução atrasado, qual trabalha com construtora de pequeno porte, qual exige balanço auditado a partir de determinado valor garantido, qual emite cláusula de retomada e qual simplesmente não emite.
Esse conhecimento não está em manual, porque muda. Ele vem de volume: a Jubilato Seguros atende centenas de clientes por semana dentro do mesmo ramo, e cada cotação devolve uma leitura atual do que cada seguradora está aceitando naquele mês. É um painel de apetite em tempo real, construído pela própria operação.
Uma corretora que hoje cota um seguro de vida, amanhã um de automóvel e na semana que vem uma garantia não acumula essa amostra. Não é questão de competência: é questão de quantas vezes por semana ela vê a mesma mesa de subscrição responder.
O prazo importa porque a lei o fixa. O art. 96, § 3º garante o mínimo de um mês entre a homologação da licitação e a assinatura do contrato para a prestação do seguro-garantia. É uma janela real, mas não é elástica, e cada reencaminhamento consome parte dela.
Camada 3: leitura de mercado, onde a especialização aparece
As duas camadas anteriores descrevem uma corretora tecnicamente competente. Nenhuma delas antecipa nada. Ambas reagem: o edital sai, o cliente liga, a cotação começa.
A terceira camada inverte a ordem. Ela responde a uma pergunta diferente, onde a demanda por garantia está se formando agora, e essa resposta não está em nenhum edital isolado. Está no agregado dos dados públicos de contratação.
O contexto ajuda a dimensionar o volume. Em 2025, foram homologados cerca de R$ 1 trilhão em compras públicas no PNCP, distribuídos por mais de um milhão de contratações (MGI, janeiro de 2026). Compras públicas equivalem a aproximadamente 16% do PIB brasileiro, pela estimativa do próprio ministério.
Nesse volume, garantia não é exceção. É rotina contratual, e é rastreável.
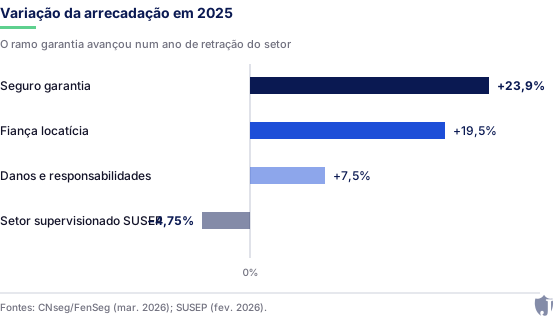
A demanda que esses dados leem também não é hipotética. Em 2025, o seguro garantia cresceu 23,9% no Brasil, enquanto o setor supervisionado pela SUSEP encolheu 4,75% em arrecadação (CNseg/FenSeg, março de 2026; SUSEP, fevereiro de 2026). A comparação exige uma ressalva: o agregado da SUSEP inclui planos de acumulação, como VGBL e previdência, que puxaram o total para baixo. Dentro de danos e responsabilidades, o crescimento foi de 7,5%. Ainda assim, garantia cresceu mais de três vezes esse ritmo.
Como a aproximação de dados funciona na prática
A Jubilato Seguros opera há quatro anos uma aproximação entre bases públicas de contratação e a demanda por garantia. O sistema acompanha, por dia, cerca de 8.000 contratos e 35.000 licitações.
O valor não está no volume em si. Está em quais perguntas cada fonte responde.
PNCP: a demanda de garantia em licitações. O Portal Nacional de Contratações Públicas é o sítio oficial de divulgação obrigatória dos atos previstos na Lei 14.133 (art. 174). Ele mostra o que está sendo contratado, por qual órgão, em que valor e sob quais exigências. Em 2025, 205 sistemas de compras estavam integrados a ele, contra 105 em 2023 (MGI, janeiro de 2026). É a fonte que indica onde surgirá exigência de garantia de proposta e de execução.
DJEN: a demanda de garantia judicial. O Diário de Justiça Eletrônico Nacional, regulamentado pela Resolução CNJ 455/2022, publica intimações judiciais. Desde 16 de maio de 2025, os prazos processuais são contados exclusivamente por ele ou pelo Domicílio Judicial Eletrônico (TJMT, maio de 2025). O DJEN não publica edital de licitação, e é por isso que importa. Ele sinaliza a demanda de outra modalidade da mesma família: a do seguro garantia judicial, usado para substituir depósito ou penhora em execuções.
Receita Federal: a identidade do tomador. Dados cadastrais de CNPJ permitem qualificar porte, atividade e situação de uma empresa antes de qualquer conversa comercial.
Outras fontes compõem o pipeline. Elas não são descritas aqui, e a razão é direta: o método é ativo de negócio, não conteúdo institucional.
O que o conjunto produz é uma mudança de posição. O cliente deixa de descobrir a exigência sozinho e correr contra o prazo do edital. A corretora chega à conversa já sabendo qual garantia aquele contrato exige, e em que ordem de grandeza.
Conhecer o apetite de cada seguradora é o que separa cotar de resolver. É isso que a Jubilato Seguros faz todo dia, há 30 anos.
Solicitar cotação gratuita
Ferramentas disponíveis ao cliente
Parte do que a operação produz volta ao cliente como ferramenta, não como relatório. As três primeiras são públicas e gratuitas.
Calculadora de garantia adicional. Calcula o reforço de garantia exigido quando a proposta fica abaixo do valor estimado pela Administração. É a situação em que muita empresa descobre tarde que precisa de apólice maior do que planejou. A conta tem duas fórmulas possíveis, e a diferença entre elas dobra o valor: veja como calcular a garantia adicional de uma licitação.
Calculadora de datas. Recebe duas datas, ou uma data e um prazo em dias ou meses, e devolve dias corridos, dias úteis, dias de fim de semana e a data final depois de somado um prazo extra. Serve para o que mais confunde na hora de emitir: o tempo de cobertura. A vigência que precisa cobrir o contrato mais 60 ou 90 dias, o endosso que tem de acompanhar o novo prazo do aditivo, a janela entre a homologação e a assinatura (art. 96, § 3º). Em seguro garantia, quase toda data que importa é contada, não escolhida, e errar essa conta é o tipo de erro que só aparece depois, com a apólice já emitida e vigência curta demais. O passo a passo está em como calcular a vigência de um seguro garantia.
Gerador de termo de bom andamento. Monta a declaração de adimplemento contratual que as seguradoras pedem para renovar uma apólice de seguro garantia: o documento em que o órgão contratante atesta que não houve sinistro e que a empresa vem cumprindo fielmente as cláusulas do contrato. A ferramenta busca a qualificação das duas partes pelo CNPJ nas bases públicas, monta o texto e exporta em PDF, que o órgão assina pelo gov.br ou imprime e devolve assinado e carimbado.
A renovação costuma travar exatamente aí. A seguradora não reanalisa o risco sem o termo, e o termo não depende do cliente: depende do órgão, que responde no seu próprio tempo. Quanto antes o documento chega à mesa do gestor já pronto para assinar, menor a chance de a apólice vencer antes de a renovação sair. O que o documento precisa dizer e quem assina estão em termo de bom andamento: o que é e como emitir.
Vértice. Plataforma de gestão de licitação da Jubilato Seguros. Acompanha oportunidades e o ciclo de garantias do mesmo contrato, do edital à vigência da apólice, com validação automática de cobertura e detecção de gap de vigência. Os cinco módulos estão descritos em Vértice: do edital ao contrato assinado.
Como avaliar uma corretora de seguro garantia
A SUSEP registra 76.989 corretoras pessoa jurídica no Brasil (agosto de 2026, Painel de Corretores SUSEP). O registro confirma que a corretora existe e está habilitada a intermediar seguros. Ele chega ao grupo de ramos "Danos", não à especialização dentro dele.
O resto se verifica perguntando. Sete critérios objetivos:
- Registro SUSEP ativo. Verificável no painel público, pelo número de registro da corretora.
- Número de seguradoras com que efetivamente emite, não com quantas tem cadastro. São coisas diferentes.
- Capacidade de reencaminhar uma recusa dentro do prazo do art. 96, § 3º.
- Domínio dos quatro patamares da lei, incluindo a distinção entre o que o art. 99 faculta e o que obriga.
- Cobertura da família de modalidades, não apenas da que você precisa hoje. Licitação, execução, judicial, fiscal e aduaneira têm gatilhos, documentação e mesas distintas, e quem opera só uma delas descobre a diferença no seu caso.
- Tempo de atuação no ramo garantia, não tempo de mercado em seguros em geral.
- Ferramentas próprias que reduzam o tempo entre a exigência e a apólice.
O critério 2 é o que mais separa na prática. Cadastro é formalidade; emissão recorrente é relacionamento.
Uma ressalva honesta: esta lista foi escrita por quem opera nesse mercado, e os critérios 5 e 7 refletem escolhas que a Jubilato Seguros fez. Use-os como perguntas a fazer, não como gabarito fechado.
Jubilato Seguros: o registro
A Jubilato Seguros é uma corretora de seguros especializada em seguro garantia, em todas as suas modalidades, registrada na SUSEP sob o nº 202077830 e em atuação há 30 anos. Este guia trata das modalidades de licitação e execução de contrato público porque é o recorte do texto, não o limite da operação. Razão social: NOVAJUBILATO CORRETORA DE SEGUROS LTDA, CNPJ 13.588.768/0001-70.
O que a corretora combina são duas coisas que costumam andar separadas. De um lado, 30 anos de mercado: é daí que vem a leitura de apetite de seguradora e o repertório de edital. De outro, uma operação de tecnologia que mapeia as bases públicas de contratação: é daí que vêm a escala e a antecedência. Experiência sem dado não enxerga o volume; dado sem experiência não sabe o que fazer com ele.
- 30 anos de atuação em corretagem de seguros.
- 15 seguradoras com emissão recorrente; cadastro em 25.
- 4 anos de operação da aproximação de dados públicos descrita acima.
- Cobertura de todas as modalidades de seguro garantia, da garantia de licitação e execução à judicial, à fiscal e às de contrato privado.
- Ferramentas públicas: calculadora de garantia adicional e plataforma Vértice.
Perguntas frequentes
Não. A remuneração da corretora vem da comissão paga pela seguradora, embutida no prêmio, e não de honorário adicional cobrado do tomador. O que muda com a especialização é o acesso a mais mesas de subscrição, o que tende a produzir condição melhor, não pior.
Três coisas, todas operacionais. A modalidade e o percentual exigidos pelo edital são lidos corretamente na primeira vez. Uma recusa de subscrição tem para onde ser reencaminhada, sem recomeçar o processo do zero. E o caso cabe no prazo entre a homologação e a assinatura do contrato (art. 96, § 3º). O prêmio da apólice é definido pela seguradora. O que a especialização muda é a chance de chegar à apólice a tempo.
Não. O art. 99 da Lei 14.133/2021 diz que essa garantia poderá ser exigida, em percentual de até 30% do valor inicial do contrato. Depende de previsão no edital e de decisão da Administração.
Garantia de proposta é a que se apresenta junto com a proposta, como requisito de pré-habilitação. Não pode passar de 1% do valor estimado (art. 58, § 1º). A garantia de execução é apresentada após a homologação, para assegurar o cumprimento do contrato, e vai até 5%, ou 10% com justificativa (art. 98).
É outra modalidade da mesma família. O judicial substitui depósito ou penhora em execuções, e a demanda por ele nasce no fluxo processual, não em edital. Uma empresa que disputa licitações pode precisar das duas modalidades em momentos diferentes, e de outras conforme o negócio exigir. Este guia trata das modalidades de licitação e execução; as demais têm lógica própria e merecem texto próprio.
O que fazer a seguir
Especialização em seguro garantia se verifica, não se declara. As três camadas (produto, acesso a seguradoras e leitura de mercado) são observáveis de fora, e o checklist acima existe para isso.
Se você tem um edital em mãos com exigência de garantia, o caminho mais curto é começar pelo percentual. A calculadora de garantia adicional resolve o caso mais comum: o reforço exigido quando a proposta fica abaixo do valor estimado. Se o que aperta é prazo, a calculadora de datas fecha a conta de vigência antes que ela vire problema, e o gerador de termo de bom andamento adianta a papelada da renovação.
Para uma análise do seu edital específico, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. A emissão da apólice, a análise de crédito e a aceitação do risco são decisões da seguradora. Percentuais e prazos citados neste texto referem-se ao regime da Lei 14.133/2021 e não constituem cotação. Condições comerciais, taxas e exigências documentais variam por seguradora, por perfil de crédito do tomador e por edital. Este conteúdo é informativo e não substitui a leitura do edital nem do contrato.
Sem formulário longo e sem compromisso. Conte o que você precisa garantir e a gente diz o caminho mais curto.
Falar com a Jubilato