A vigência de uma apólice de seguro garantia quase nunca coincide com o prazo do contrato. O edital costuma exigir que a cobertura vá além: mais 60 dias, mais 90 dias, às vezes até a emissão do termo de recebimento definitivo. Quem informa à seguradora a data errada recebe uma apólice que vence antes da obrigação, e descobre isso no pior momento possível, que é quando o órgão confere a documentação.
A calculadora de datas da Jubilato Seguros existe para essa conta. Você informa o início da vigência e o prazo contratual, soma os dias extras que o edital pede, e ela devolve a data final com o dia da semana.
Resposta rápida
- Vigência de apólice não é prazo de contrato. O edital costuma exigir cobertura pelo prazo contratual mais um período extra, e é esse total que vai para a apólice.
- A conta correta é: data de início, mais o prazo do contrato, mais os dias extras exigidos. O resultado é a data final da vigência.
- Um contrato de 12 meses iniciado em 02/02/2026 termina em 02/02/2027. Com mais 90 dias de cobertura exigida, a apólice precisa vigorar até 03/05/2027.
- Todo aditivo que prorroga o contrato exige endosso da apólice. A vigência não se estende sozinha.
- A ferramenta conta dias corridos, dias úteis e fins de semana, mas não desconta feriados. Para vigência isso não importa, porque tempo de cobertura se conta em dias corridos. Para prazo de edital, vale a contagem prevista no instrumento convocatório.
A conta que a apólice exige
Três informações definem a vigência: a data de início, o prazo do contrato e o período extra que o edital manda cobrir.
O período extra é o que escapa. Ele aparece no edital com redações variadas: "a apólice deverá vigorar por mais 90 dias após o término do contrato", "a garantia permanecerá válida até a emissão do termo de recebimento definitivo", "vigência do contrato acrescida de 60 dias". Cada uma dessas frases produz uma data final diferente, e a seguradora emite exatamente o que você pedir.
Exemplo completo
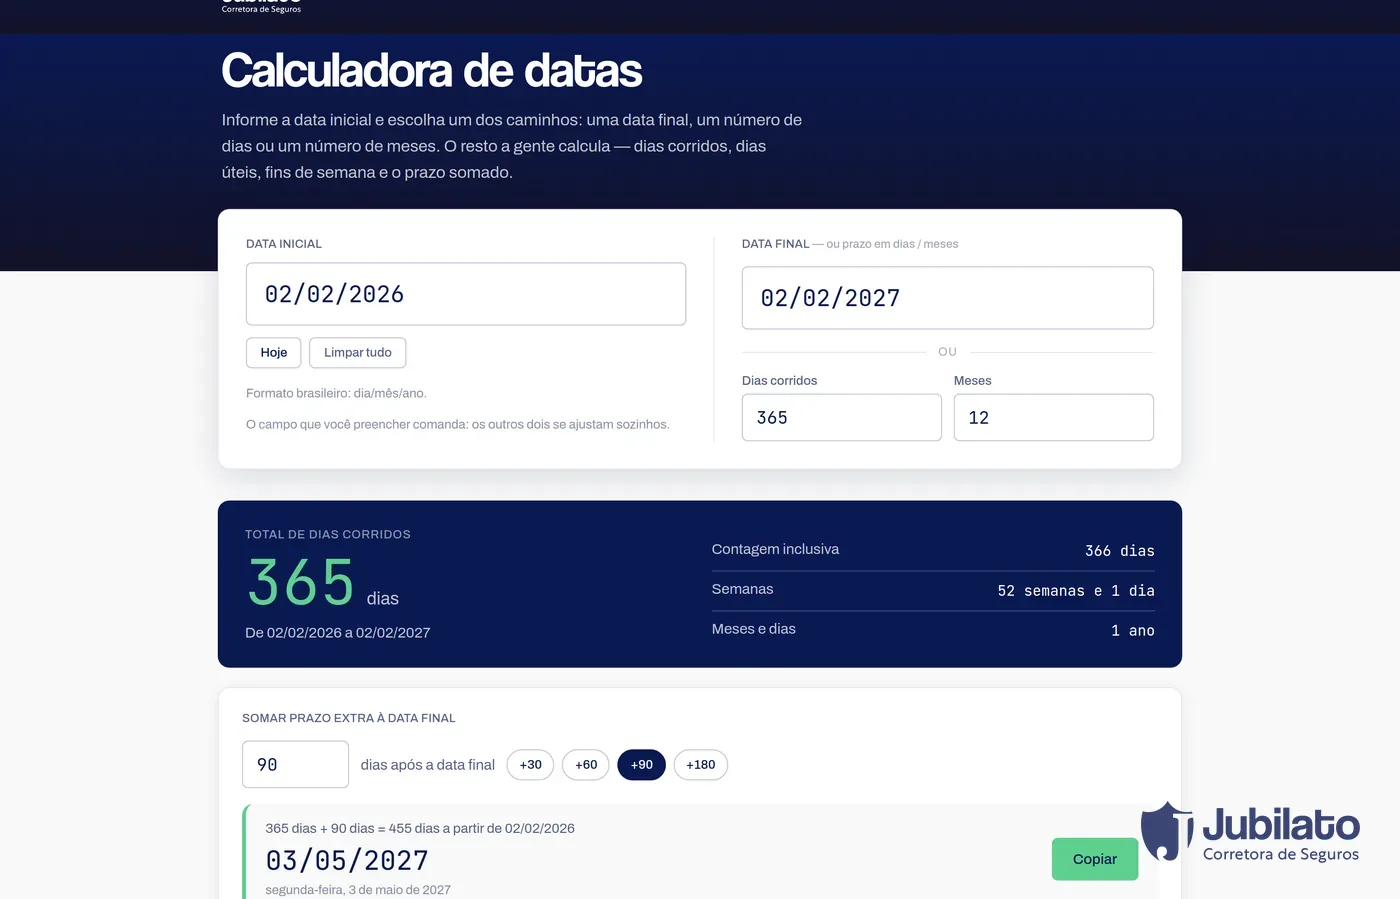
Contrato de 12 meses, com início em 02/02/2026, e edital exigindo apólice vigente por mais 90 dias após o término.
- Informe a data inicial: 02/02/2026, uma segunda-feira.
- Informe o prazo: 12 meses, ou 365 dias corridos. A ferramenta aceita qualquer um dos dois e ajusta o outro sozinha. A data final do contrato é 02/02/2027, uma terça-feira.
- Some o prazo extra: 90 dias. O campo já traz atalhos de +30, +60, +90 e +180, que são os períodos mais pedidos em edital.
- Leia a data final da vigência: 03/05/2027, uma segunda-feira. São 455 dias de cobertura contados a partir do início.
É essa última data que vai para a proposta de seguro. Informar 02/02/2027, que é o fim do contrato, produz uma apólice com 90 dias a menos de cobertura do que o edital exige.
Dias úteis, fins de semana e a questão dos feriados
No mesmo período de exemplo, a ferramenta informa 262 dias úteis e 104 dias de fim de semana, com contagem inclusiva de 366 dias. Os dias úteis consideram de segunda a sexta e não descontam feriados nacionais ou municipais, e a própria página avisa isso.
Isso não é uma lacuna. Vigência de apólice é tempo de cobertura, e tempo de cobertura corre em dias corridos: a apólice cobre sábado, domingo e feriado igual. O recorte de dias úteis serve para outra coisa, que é dimensionar quantos dias de trabalho existem dentro de uma janela, útil quando se planeja a coleta de documentos para a subscrição.
Para prazo processual ou prazo de edital, a contagem é outra e o instrumento convocatório manda. Não use a calculadora para isso sem conferir a regra de contagem do próprio edital.
O aditivo e o endosso
A vigência não se estende sozinha. Quando um termo aditivo prorroga o contrato, a apólice precisa de endosso, que é a alteração formal emitida pela seguradora para refletir o novo prazo, o novo valor, ou os dois.
Duas armadilhas comuns aqui:
O endosso não é automático e não é instantâneo. Ele passa pela seguradora, e dependendo do valor pode voltar à mesa de subscrição. Pedir endosso na semana do vencimento é apostar contra o relógio.
O prazo extra recomeça a contar do novo fim. Se o edital exigia 90 dias após o término e o aditivo empurrou o término em seis meses, a nova data final da vigência é o novo término mais 90 dias, não a data antiga mais seis meses.
Rodar a conta na calculadora no dia em que o aditivo é assinado, e não na véspera do vencimento, é o que transforma endosso em rotina em vez de emergência.
Perguntas frequentes
Não deveria, e é exatamente por isso que a conta importa. Uma apólice vencida antes do fim da obrigação garantida deixa o contrato sem garantia, o que é inadimplemento contratual e pode gerar sanção administrativa, além de travar a liberação de pagamentos.
Procure no contrato e no termo de referência antes de assumir que não há exigência, porque a redação costuma estar lá. Persistindo a dúvida, use o canal de esclarecimentos do órgão dentro do prazo. Na ausência total de previsão, o mínimo prudente é cobrir até a emissão do termo de recebimento definitivo.
Para vigência, o que vale é o intervalo entre a data de início e a data de fim, que é a contagem exclusiva: de 02/02/2026 a 02/02/2027 são 365 dias. A contagem inclusiva, de 366 dias, aparece na ferramenta porque alguns editais contam o dia inicial e o final como dias de prazo.
A lógica de somar prazo é a mesma, mas o gatilho é outro: no judicial a vigência costuma seguir a duração do processo ou o prazo fixado pelo juízo, não um prazo contratual. O seguro garantia tem várias modalidades e cada uma conta o seu tempo de um jeito.
O que fazer a seguir
Antes de pedir cotação, feche a data final da vigência na calculadora de datas e leve esse número para a corretora junto com o trecho do edital que o exige. Cotação feita sobre a data certa não precisa ser refeita.
Se a sua apólice está perto da renovação, o gerador de termo de bom andamento adianta o documento que a seguradora vai pedir para reanalisar o risco. O que ele precisa dizer e quem assina estão em termo de bom andamento: o que é e como emitir.
Acertar vigência de primeira é uma das coisas que distinguem quem opera seguro garantia todo dia. O guia o que define uma corretora especializada em seguro garantia trata das camadas que sustentam isso.
Para uma análise do seu edital específico, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. A emissão da apólice, o endosso e a aceitação do risco são decisões da seguradora. As datas deste texto são exemplos de cálculo. A regra de contagem de prazo aplicável é a do edital e do contrato, e este conteúdo é informativo: ele não substitui a leitura de nenhum dos dois.