Dá para trocar dinheiro depositado em juízo ou bem penhorado por uma apólice de seguro garantia. A base é o art. 835, I e § 2º do Código de Processo Civil: o dinheiro é o primeiro da ordem de preferência da penhora, e a fiança bancária e o seguro garantia judicial são equiparados a dinheiro para fins de substituição. O caixa volta para a empresa, o bem fica desonerado, e o juízo continua garantido.
O que decide o resultado, porém, não é a tese. É o formato da apólice. A substituição é possível porque a lei equipara o seguro garantia a dinheiro, mas a apólice precisa nascer no desenho que o credor aceita, e esse desenho muda conforme quem executa.
No regime federal da dívida ativa da União, a Portaria PGFN/MF nº 2.044/2024 pede vigência de no mínimo cinco anos com renovações sucessivas e dispensa expressamente o acréscimo de 30%. Fora dele, o parâmetro é o entendimento do Superior Tribunal de Justiça: prazo de vigência indeterminado e valor integral acrescido de 30%. São exigências diferentes para o mesmo movimento processual.
Uma apólice contratada no formato errado não substitui nada, e ainda queima o tempo que a empresa não tem. A Jubilato Seguros é corretora especializada em seguro garantia em todas as modalidades, registrada na SUSEP sob o nº 202077830.
Resposta rápida
- A substituição tem base legal. O art. 835, § 2º do CPC equipara a fiança bancária e o seguro garantia judicial a dinheiro para fins de substituição. A Lei 13.043/2014 fez a mesma equiparação na execução fiscal.
- O ganho é de caixa e de ativo. O valor depositado volta a circular na empresa, e o bem penhorado perde o gravame que impede venda e uso como garantia de crédito.
- No regime da PGFN: valor igual ao total do débito com encargos e acréscimos legais atualizado (art. 3º, II), vigência mínima de cinco anos com renovações sucessivas (art. 3º, VI) e sem o acréscimo de 30% (art. 3º, § 3º).
- Fora da PGFN, o STJ decidiu no AgInt no REsp 1.924.099 que a apólice com prazo de vigência determinado é inidônea para garantir a execução fiscal. O entendimento exige prazo indeterminado e valor integral mais 30%.
- Nada disso é automático. A substituição depende de decisão do juízo ou de aceitação do órgão credor, e o pedido é trabalho do advogado da causa.
O que a sua empresa ganha com a troca
A pergunta que chega primeiro quase nunca é sobre seguro. É sobre dinheiro parado: um valor depositado em juízo que não rende para a empresa, ou um imóvel penhorado que não pode ser vendido nem oferecido ao banco. O seguro garantia judicial ocupa o lugar dessa garantia, e ela é liberada.
| Situação atual | O que a troca devolve | O que continua de pé |
|---|---|---|
| Dinheiro depositado em juízo | o valor volta ao caixa, livre para capital de giro | o juízo segue garantido, pela apólice |
| Bem penhorado | o ativo é desonerado e volta a servir de garantia em crédito | a execução segue, com a apólice no lugar do bem |
O que a troca não faz também precisa ficar claro. Ela não reduz o débito, não extingue a execução e não melhora a chance de vitória. Ela troca o instrumento da garantia, e só isso.
O que a lei permite, e com que fundamento
A substituição não é concessão de boa vontade. Ela tem lastro em três camadas normativas.
| Norma | Dispositivos | O que sustenta |
|---|---|---|
| Código de Processo Civil | art. 835, I e § 2º | dinheiro é o primeiro da ordem de preferência; fiança bancária e seguro garantia judicial são equiparados a dinheiro para substituição |
| Código de Processo Civil | art. 848, parágrafo único, e art. 805 | substituição da penhora e menor onerosidade |
| Lei 13.043/2014 | alteração da Lei 6.830/1980 | equiparou o seguro garantia à fiança bancária para fins de garantia da execução fiscal |
| Lei 6.830/1980 | arts. 7º, 9º, 15 e 16 | o regime da garantia do juízo na execução fiscal |
O art. 848, parágrafo único, e o art. 805 do CPC são os dispositivos citados pelo STJ no AgInt no REsp 1.924.099, ligados à substituição da penhora e à menor onerosidade. A leitura prática é curta: a lei diz que o seguro garantia pode entrar no lugar do dinheiro, e não diz que qualquer apólice serve.
Antes da apólice: a sua dívida já está ajuizada?
Existe um filtro anterior a tudo. Sem execução ajuizada não há depósito nem penhora para substituir.
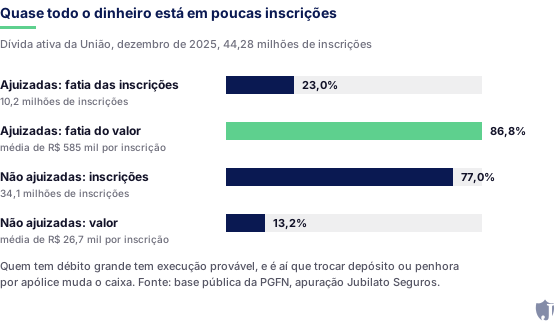
A Jubilato Seguros mantém um levantamento próprio da base pública da dívida ativa da União. No retrato de dezembro de 2025, são 44.283.837 inscrições somando R$ 6,87 trilhões.
| Recorte | Participação nas inscrições | Participação no valor | Valor médio da inscrição |
|---|---|---|---|
| Não ajuizada | 77% | 13,2% | R$ 26,7 mil |
| Ajuizada | o restante | o restante do valor | R$ 585 mil |
Três quartos das inscrições não estão ajuizadas, e elas respondem por pouco mais de um décimo do valor. A inscrição ajuizada tem valor médio cerca de 22 vezes maior. A dívida que vira execução, depósito e penhora é a dívida grande, aquela em que o capital imobilizado dói no balanço.
Se o seu débito ainda não foi ajuizado, o seguro garantia continua útil, mas por outra porta: a de garantia em negociação administrativa. Os estágios de uma dívida federal estão em os estágios de uma dívida na PGFN.
A Jubilato Seguros levanta a situação do seu CNPJ na dívida ativa e diz se o caso é de substituição de garantia ou de negociação.
Pedir o diagnóstico da dívida
O formato exigido em cada regime
A apólice que substitui um depósito federal não é a mesma que substitui uma penhora em execução municipal.
| Ponto | Regime da PGFN (Portaria 2.044/2024) | Fora da PGFN (entendimento do STJ) |
|---|---|---|
| Vigência | mínimo de cinco anos, com renovações sucessivas (art. 3º, VI) | prazo indeterminado; apólice de prazo determinado é inidônea |
| Valor | total do débito com encargos e acréscimos legais, atualizado (art. 3º, II) | valor integral acrescido de 30% |
| Acréscimo de 30% | dispensado (art. 3º, § 3º) | exigido |
| Renovação | apresentada antes do vencimento, sob pena de sinistro (art. 3º, § 9º) | tema do caso concreto, decidido pelo juízo |
A diferença de valor não é detalhe de redação. Em um débito de R$ 10 milhões, o acréscimo de 30% significa R$ 3 milhões a mais de importância segurada, o que muda o limite de crédito consumido na seguradora.
A pergunta correta antes de contratar não é "quanto custa a apólice". É quem vai aceitar essa garantia, e sob qual regime.
O regime federal: cinco anos e sem os 30%
A Portaria PGFN/MF nº 2.044/2024 foi publicada em 31 de dezembro de 2024 e organiza a aceitação do seguro garantia na cobrança da dívida ativa da União. Quatro dispositivos do art. 3º resolvem a maior parte das dúvidas.
O art. 3º, II fixa o valor no total do débito a ser garantido, com encargos e acréscimos legais, devidamente atualizado. É o débito cheio, não um percentual dele. O art. 3º, § 3º dispensa o acréscimo de 30%, e essa é a diferença mais relevante em relação ao parâmetro jurisprudencial.
O art. 3º, VI exige vigência de no mínimo cinco anos, com renovações sucessivas enquanto houver risco a cobrir. Cinco anos não é o fim da garantia: é o piso de cada ciclo.
E o art. 3º, § 9º coloca o calendário no centro. A renovação ou a nova garantia precisa ser apresentada antes do vencimento, sob pena de caracterização de sinistro. Não é multa nem advertência.
O desenho completo desse regime está no guia seguro garantia judicial e execução fiscal.
Fora da PGFN: prazo indeterminado e valor integral mais 30%
Quando a execução é estadual ou municipal, não há portaria da PGFN regendo a aceitação, e o que organiza a discussão é a jurisprudência.
No AgInt no REsp 1.924.099, registro nº 2021/0054138-8, publicado em 07/06/2022, o STJ decidiu que a apólice de seguro garantia com prazo de vigência determinado é inidônea para garantir a execução fiscal. O entendimento exige prazo indeterminado e valor integral acrescido de 30%.
O raciocínio é de equivalência com dinheiro. Se a garantia pode vencer antes do fim do processo, ela não ocupa o lugar do depósito, porque o depósito não vence.
Daí nasce o problema de quem tem passivo em mais de uma esfera. Uma apólice de cinco anos, perfeitamente idônea no regime federal, pode ser recusada por um município pelo prazo determinado.
Como o pedido de substituição caminha
A sequência abaixo descreve quem faz o quê. Ela não substitui a orientação do advogado da causa, que é quem desenha e protocola o pedido.
| Etapa | Quem conduz | O que acontece |
|---|---|---|
| 1. Identificar o credor e o regime | empresa e advogado | define se o caso é PGFN ou se o parâmetro é jurisprudencial |
| 2. Apurar o valor atualizado | empresa e advogado | débito com encargos e acréscimos legais, e os 30% quando exigidos |
| 3. Análise de crédito e subscrição | seguradora, com a corretora | o tomador passa por análise e a seguradora decide sobre o risco |
| 4. Emissão no formato correto | seguradora | prazo, valor, atualização e caracterização de sinistro conforme o regime |
| 5. Pedido de substituição | advogado da causa | a apólice é apresentada no processo ou ao órgão credor |
| 6. Manifestação e decisão | credor e juízo | a aceitação depende dessa etapa, que não é automática |
| 7. Liberação da garantia atual | juízo | levantamento do depósito ou baixa do gravame |
Duas observações de ordem. A apólice costuma ser emitida antes do pedido, porque o credor precisa ler o documento, e não uma promessa de documento. E a análise de crédito tem tempo próprio.
O que costuma dar errado
Os erros que mais travam uma substituição são de formato, e não de mérito.
| Erro | Por que trava o pedido |
|---|---|
| Contratar apólice de prazo determinado curto | fora do regime federal, prazo determinado é exatamente o vício apontado pelo STJ |
| Aplicar o formato federal numa execução estadual | a apólice chega sem o acréscimo de 30% e é questionada quanto ao valor |
| Aplicar os 30% no regime da PGFN | importância segurada maior que a necessária, consumindo limite sem razão |
| Deixar a atualização do valor fora do clausulado | a garantia envelhece abaixo do débito e passa a ser insuficiente |
| Tratar a renovação como rotina administrativa | no regime federal, a falta de renovação a tempo caracteriza sinistro (art. 3º, § 9º) |
| Supor que o deferimento é consequência da apólice | a aceitação é decisão do juízo ou do órgão credor, caso a caso |
Repare no padrão. Nenhum desses itens se discute no processo: todos se resolvem antes, na mesa de contratação.
O custo de manter a garantia viva
Substituir o depósito não encerra o assunto. A apólice precisa continuar válida enquanto houver risco a cobrir, e isso tem rotina própria.
| Obrigação contínua | O que exige da empresa |
|---|---|
| Renovação antes do vencimento | controle de data junto aos prazos processuais, não no arquivo de contratos |
| Atualização do valor garantido | acompanhar a evolução do débito e manter a garantia suficiente |
| Limite de crédito na seguradora | a importância segurada consome limite que pode ser necessário em outras garantias |
O ponto mais sensível é o primeiro. No regime federal, o art. 3º, § 9º transforma uma falha de calendário em sinistro, com efeito de caixa maior do que o do depósito que a empresa liberou.
Perguntas frequentes
É para isso que o instrumento existe. O art. 835, § 2º do CPC equipara o seguro garantia judicial a dinheiro para fins de substituição, e a Lei 13.043/2014 fez a mesma equiparação na execução fiscal. A substituição depende de decisão do juízo ou de aceitação do órgão credor, e o pedido é conduzido pelo advogado da causa.
Depende do regime. Na cobrança da dívida ativa da União, não: o art. 3º, § 3º da Portaria PGFN/MF nº 2.044/2024 dispensa o acréscimo de 30%, e o art. 3º, II fixa o valor no total do débito com encargos e acréscimos legais atualizado. Fora dele, o entendimento do STJ exige valor integral mais 30%.
Não. Ela atende o art. 3º, VI da portaria no regime federal, com renovações sucessivas. Fora dele, o STJ decidiu no AgInt no REsp 1.924.099 que a apólice de prazo determinado é inidônea para garantir a execução fiscal, e o parâmetro passa a ser o prazo indeterminado.
Não automaticamente. A apresentação abre a etapa de manifestação do credor e de decisão do juízo, e a baixa do gravame vem depois dessa decisão. Nenhuma corretora ou seguradora pode prometer o deferimento.
O credor. Em execução fiscal federal, é a União, representada pela PGFN. A sua empresa figura como tomador: contrata, paga o prêmio e responde em regresso se o sinistro se caracterizar.
No regime federal, o art. 3º, § 9º determina que a renovação ou a nova garantia seja apresentada antes do vencimento, sob pena de caracterização de sinistro. O vencimento não é silencioso: dispara consequência contratual, com regresso da seguradora contra o tomador.
O que fazer a seguir
Três perguntas resolvem quase todo o caminho, e elas têm ordem.
Primeira: quem é o credor? Dívida ativa da União leva à Portaria PGFN/MF nº 2.044/2024, com cinco anos e sem os 30%. Execução estadual ou municipal leva ao parâmetro jurisprudencial, com prazo indeterminado e os 30%.
Segunda: qual é o valor atualizado a garantir? Débito com encargos e acréscimos legais, mais os 30% quando exigidos. É essa conta que define a importância segurada.
Terceira: a apólice nasce no formato certo? Prazo compatível com o regime, atualização automática do valor no clausulado e responsabilidade de renovação definida antes da emissão.
Com essas três respostas, o pedido chega ao processo com a garantia já no desenho que o credor aceita. O resto é trabalho do advogado da causa, e fica mais simples quando a apólice não precisa ser refeita.
Liberar depósito e desonerar bem penhorado é o que a Jubilato Seguros faz todo dia. Traga o processo e a gente diz qual formato de apólice o seu credor aceita, sem compromisso.
Falar com um especialista
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, e não seguradora: a subscrição e a aprovação do risco são da seguradora. Este conteúdo é informativo, não constitui cotação, não é parecer jurídico nem orientação processual, e a aceitação da garantia depende do juízo ou do órgão credor.