O e-mail chega assim: "a apólice apresentada não atende ao exigido, favor providenciar a substituição".
A reação natural é ligar para a seguradora. E é a reação errada para a primeira hora, porque o relógio que está correndo não é o da emissão da apólice. É o do art. 90 da Lei 14.133, e ele termina com a perda do direito à contratação.
Este guia é a sequência dos cinco dias seguintes, na ordem em que cada movimento precisa acontecer, com o dispositivo que sustenta cada um.
Resposta rápida
- A recusa não suspende nada. O prazo de convocação para assinar continua correndo, e quem não assina "decai do direito à contratação" (art. 90).
- O movimento mais importante é o mais esquecido: pedir a prorrogação do prazo de convocação, por escrito e justificada, enquanto ele ainda corre (art. 90, § 1º). Depois de vencido, não há o que prorrogar.
- Existe remédio formal com prazo curto: pedido de reconsideração em 3 dias úteis da intimação (art. 165, II).
- Peça a recusa fundamentada por escrito antes de qualquer outra coisa. Sem saber o fundamento, você discute no escuro.
- Prepare o plano B em paralelo, não depois: a escolha da modalidade de garantia é sua (art. 96, § 1º) e caução, fiança ou capitalização resolvem a formalização enquanto a discussão do clausulado continua.
O relógio que está correndo
O art. 90 é curto e decisivo: a Administração convoca o vencedor para assinar "dentro do prazo e nas condições estabelecidas no edital de licitação, sob pena de decair o direito à contratação, sem prejuízo das sanções previstas nesta Lei".
Três consequências saem daí, e é bom encará-las de frente:
Você pode perder o contrato. Decair do direito à contratação é isso.
A Administração pode chamar o segundo colocado. O § 2º faculta convocar os licitantes remanescentes, na ordem de classificação, nas condições propostas pelo vencedor.
Pode vir sanção. O art. 155, VI tipifica como infração administrativa "não celebrar o contrato ou não entregar a documentação exigida para a contratação, quando convocado dentro do prazo de validade de sua proposta".
E sai também a melhor notícia deste texto, no § 1º: o prazo de convocação pode ser prorrogado uma vez, por igual período, mediante solicitação da parte durante o seu transcurso, devidamente justificada, e desde que o motivo apresentado seja aceito pela Administração.
Leia de novo "durante o seu transcurso". É isso que transforma o pedido de prorrogação no primeiro movimento, e não no último.
Dia 0: as três providências que não esperam
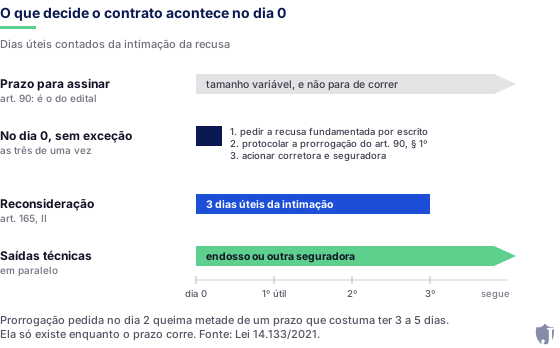
A recusa formal é o gatilho. A partir do momento em que ela chega, por e-mail, ofício ou sistema, o relógio do art. 90 já está correndo e as três providências abaixo saem no mesmo dia, juntas. Nenhuma delas depende da resposta das outras.
1. Peça a recusa fundamentada por escrito. Se o documento que chegou já traz o fundamento, ótimo, você ganhou tempo. Se veio genérico, protocole o pedido de esclarecimento agora, sem esperar. Órgão público não responde em 24 horas, e é exatamente por isso que esse pedido não pode ficar para depois: ele corre em paralelo com todo o resto.
2. Protocole o pedido de prorrogação do art. 90, § 1º. Este é o movimento que salva contrato, e ele é taxativo quanto ao momento: a prorrogação só pode ser pedida durante o transcurso do prazo. Como o prazo de convocação costuma ser de três a cinco dias úteis, deixar o pedido para o segundo dia queima metade dele esperando uma resposta que pode não vir.
O pedido tem três requisitos, todos do próprio § 1º: solicitação da parte, feita durante o prazo, e devidamente justificada. A justificativa aqui é boa e verdadeira: a empresa apresentou garantia dentro do prazo, a recusa se deu por divergência de clausulado, e a substituição depende de análise de outra seguradora. O texto é curto, anexa a apólice apresentada e a recusa, indica o prazo adicional necessário e se compromete com a data. Prorrogação é "uma vez, por igual período": se o prazo original era de cinco dias úteis, peça cinco.
3. Acione corretora e seguradora, com o texto da recusa. A pergunta certa para a seguradora não é "vocês consertam?", é "qual é o gatilho de sinistro do clausulado registrado que vocês usam nessa cobertura?".
E duas coisas que você faz de imediato, sem protocolo: registre a data e a hora da intimação, porque é dela que correm os prazos, e não devolva nem cancele a apólice. Enquanto a discussão existe, a apólice emitida é prova de que você buscou cumprir a exigência dentro do prazo.
Enquanto a resposta não vem: leia o edital contra o que a lei autoriza
Com os três protocolos feitos, o trabalho é de argumento. Leia o edital procurando uma coisa específica: qual cobertura exatamente foi exigida.
A Lei 14.133, no art. 121, § 3º, I, autoriza a Administração a exigir seguro-garantia com cobertura para verbas rescisórias inadimplidas. É um escopo estreito. Quando o edital pede cobertura mais ampla que isso, ou quando recusa a apólice por um motivo que não está no edital, existe assimetria, e assimetria é argumento.
Vale lembrar que a IN SEGES/MPDG 5/2017 segue aplicável às contratações de serviços da Lei 14.133, no que couber, por força da IN SEGES/ME 98/2022, art. 1º. Ou seja: citar a IN não é erro do órgão. O que se discute é o alcance.
Se a recusa citou o Parecer 00036/2024/DECOR/CGU/AGU, leia antes de responder o que ele de fato conclui: a apólice com cláusula de trânsito em julgado é passível de rejeição, e a decisão cabe à Administração por conveniência e oportunidade. Não é recusa automática, e essa diferença é o núcleo da sua manifestação. O caso inteiro está em seguro garantia em serviço com dedicação exclusiva.
Até o 3º dia útil: o pedido de reconsideração
O art. 165, I lista as hipóteses de recurso com prazo de 3 dias úteis, e elas tratam de habilitação, julgamento de propostas, anulação, revogação e extinção contratual. A recusa da garantia na fase de formalização não está nessa lista.
O que resta, e é o caminho adequado, está no inciso II: pedido de reconsideração, no prazo de 3 dias úteis, contado da intimação, relativamente a ato do qual não caiba recurso hierárquico.
O que colocar nele, em uma página:
- O fato: garantia apresentada dentro do prazo, na modalidade que o edital admite.
- O fundamento da recusa, transcrito do documento do órgão.
- A divergência, quando existir: o que o edital exigiu contra o que o art. 121, § 3º, I autoriza.
- O ponto do parecer: "passível de rejeição" com juízo de conveniência e oportunidade, e não rejeição vinculada.
- O pedido, em duas alternativas: aceitação da apólice como está ou, subsidiariamente, prazo para substituição sem perda do direito à contratação.
Pedir as duas alternativas é o que impede que uma negativa resolva tudo contra você.
Em paralelo: as saídas técnicas
Nenhuma delas deve esperar a resposta do órgão.
Primeira saída, e a melhor: ajustar a apólice. Algumas seguradoras emitem endosso com redação diferente para a cobertura discutida. Pergunte pelo endosso, não por uma apólice nova, porque o endosso preserva a data de emissão original.
O que costuma travar uma emissão antes de o caso chegar aqui está em prazo de emissão do seguro garantia.
Segunda saída: outra seguradora. Aqui a pergunta é sobre o clausulado registrado, não sobre preço. Duas apólices com o mesmo nome de modalidade podem ter gatilhos diferentes, porque a Circular SUSEP 662/2022 acabou com o clausulado padronizado.
O último recurso, e ele cobra caro. A escolha entre caução, seguro garantia, fiança bancária e título de capitalização é do contratado (art. 96, § 1º), então trocar de modalidade resolve a formalização. Só que resolve do jeito mais caro possível: a caução imobiliza o valor integral e a fiança consome o limite de crédito no banco, que é o mesmo limite que financia a execução do contrato que você acabou de ganhar.
Em serviço com dedicação exclusiva isso dói ainda mais, porque a folha é a maior despesa do contrato e é justamente ela que depende desse limite. Trate essa hipótese como o que ela é: um plano C, acionado quando as duas saídas de cima falharam e o prazo acabou. Na prática, endosso ou troca de seguradora resolvem a maior parte dos casos, e sem travar capital.
Se o pior acontecer
Se o órgão declarar a decadência do direito à contratação e abrir processo de responsabilização, dois prazos passam a valer:
- Multa: defesa em 15 dias úteis da intimação (art. 157).
- Impedimento de licitar e contratar ou declaração de inidoneidade: processo de responsabilização conduzido por comissão, com 15 dias úteis para defesa escrita e especificação de provas (art. 158).
A defesa, nesses casos, é sobre imputabilidade: a empresa apresentou garantia tempestivamente, na modalidade admitida, e a recusa decorreu de divergência sobre clausulado num tema em disputa normativa aberta. Todo o rastro documental que você construiu nos dias 0 a 3 é o que sustenta isso. É por essa razão que pedir tudo por escrito, desde a primeira hora, não é formalismo.
O que não fazer
Não deixe o prazo vencer esperando resposta da seguradora. A resposta pode não vir a tempo, e o prazo do art. 90 não espera.
Não assine o contrato sem garantia aceita, contando resolver depois. Sem garantia válida, o pagamento trava na primeira medição e você fica com a obrigação sem o instrumento.
Não discuta só por telefone. O que não está protocolado não existe no processo, e é no processo que a decisão é tomada.
Não ataque o servidor que recusou. Ele está aplicando uma orientação, e a sua peça precisa endereçar a orientação, não a pessoa.
Perguntas frequentes
Não. O prazo de convocação segue correndo, e a consequência de não assinar é decair do direito à contratação (art. 90). Por isso o pedido de prorrogação do § 1º, feito durante o transcurso do prazo, é o movimento mais urgente.
Uma vez, por igual período, mediante solicitação justificada feita durante o prazo e aceita pela Administração (art. 90, § 1º).
As hipóteses de recurso do art. 165, I são específicas e não incluem a recusa de garantia na formalização do contrato. O caminho adequado costuma ser o pedido de reconsideração do inciso II, em 3 dias úteis contados da intimação. Se o órgão indicar outro rito no edital ou na intimação, siga o que ele indicou e registre.
Pode. A escolha entre as quatro modalidades é do contratado (art. 96, § 1º), e nada impede apresentar caução, fiança bancária ou título de capitalização no lugar do seguro garantia recusado.
Não é automático, mas o risco é real: a Administração pode convocar os remanescentes (art. 90, § 2º) e pode instaurar responsabilização pela infração do art. 155, VI. Prorrogação pedida a tempo e rastro documental completo são o que afastam esse desfecho.
Essa é justamente a assimetria que vale apontar no pedido de reconsideração. Exigência que não constava do edital surpreende o licitante depois da homologação, e o momento de discutir isso é agora, por escrito.
O que fazer a seguir
Se a recusa chegou hoje, o seu dia tem três protocolos: o pedido de recusa fundamentada, o pedido de prorrogação do art. 90, § 1º e o acionamento da seguradora. Nessa ordem de importância, e todos antes de terminar o expediente.
Cada hora perdida compromete o contrato que você já ganhou. Envie o e-mail de recusa e a apólice para a Jubilato Seguros: identificamos qual gatilho de sinistro causou a rejeição e dizemos se dá para resolver por endosso ou por troca de seguradora dentro do prazo.
Acionar o suporte emergencial
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo descreve procedimentos previstos na Lei 14.133/2021 e não constitui parecer jurídico nem substitui a orientação do advogado da empresa. Prazos e ritos podem variar conforme o edital e a esfera do órgão contratante.